ACTIVITY BASED COSTING
Se hvad kunder, produkter og services reelt koster
Omsætning og dækningsgrad fortæller ikke altid hele historien. Activity Based Costing i PLANNORS fordeler indirekte omkostninger ud fra de aktiviteter og drivere, der skaber dem, så Finance får et mere præcist billede af ressourceforbrug, cost to serve og lønsomhed.
Brug indsigt i de reelle omkostningsdrivere til at understøtte beslutninger om pricing, kunder, produkter, services og prioritering.
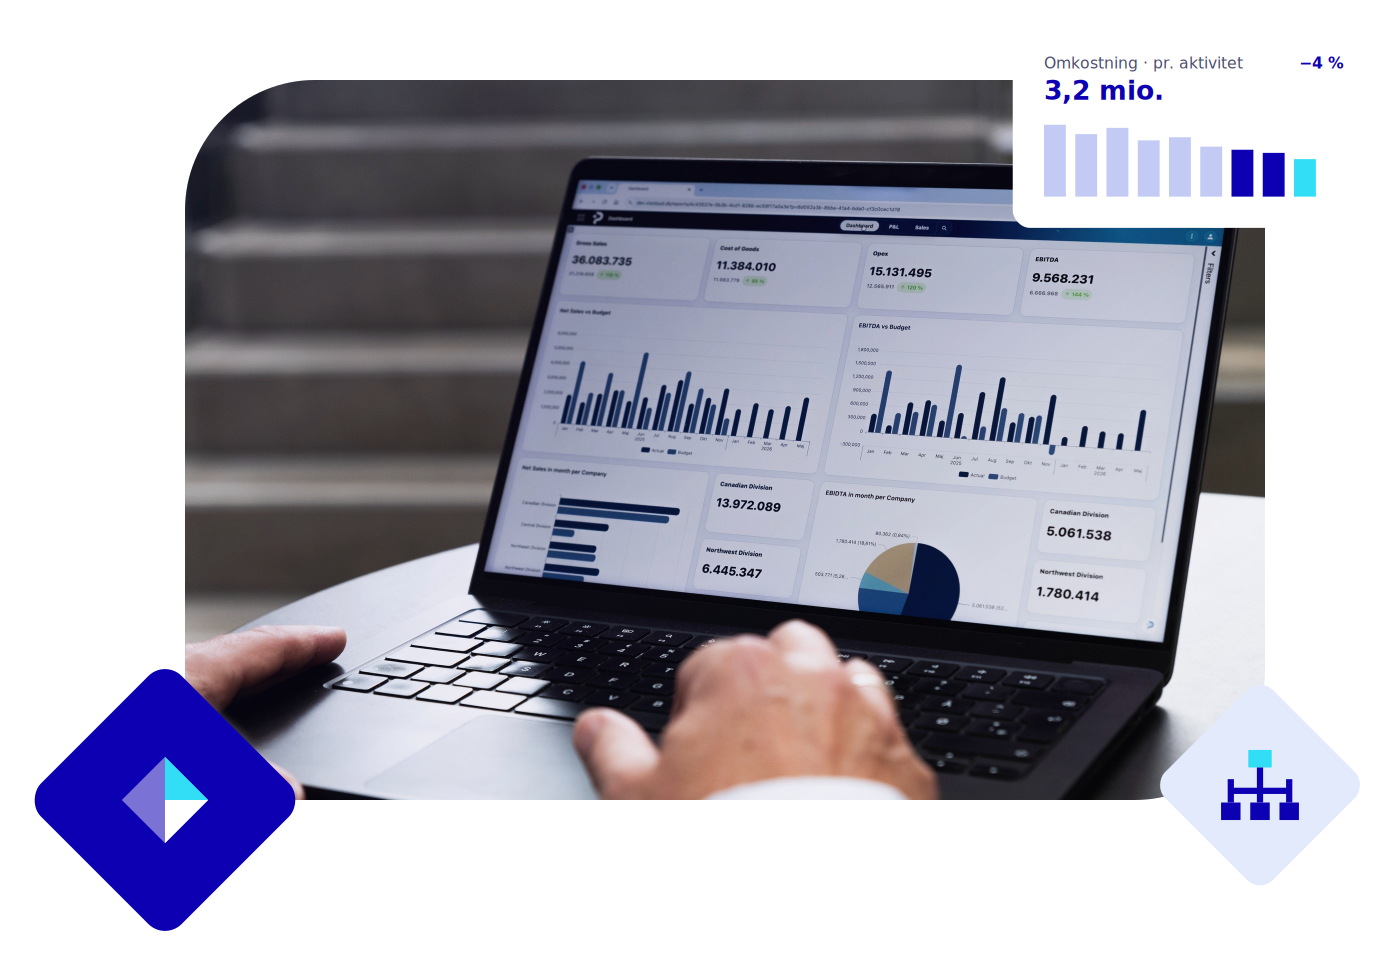
Samme omsætning. Vidt forskellig lønsomhed.
To kunder kan skabe den samme omsætning og stadig være vidt forskellige forretninger. Den ene kræver måske langt mere salgstid, administration, levering og support end den anden. Med Activity Based Costing kan I fordele de indirekte omkostninger efter det faktiske ressourceforbrug og få et mere nuanceret billede af, hvad kunder, produkter og services bidrager med.
NÅR GENNEMSNITTET IKKE FORTÆLLER HELE HISTORIEN
Gennemsnittet skjuler, hvor pengene bliver brugt
Mange virksomheder har godt styr på omsætning, dækningsgrad og samlede omkostninger. Men det kan være langt vanskeligere at se, hvilke kunder, produkter, services og aktiviteter der reelt trækker ressourcer i organisationen.
Når indirekte omkostninger fordeles efter brede fordelingsnøgler, kan forskelle i ressourceforbrug forsvinde i gennemsnittet. En kunde med høj omsætning kan eksempelvis kræve væsentligt mere salg, levering, support og administration end en anden – uden at det bliver tydeligt i den traditionelle lønsomhedsanalyse.
Det gør det sværere at se, hvor virksomheden reelt tjener sine penge – og hvor ressourcerne bliver brugt uden et tilsvarende afkast.
FRA RESSOURCER TIL LØNSOMHED
Fra omkostning til aktivitet – og videre til kunde og produkt
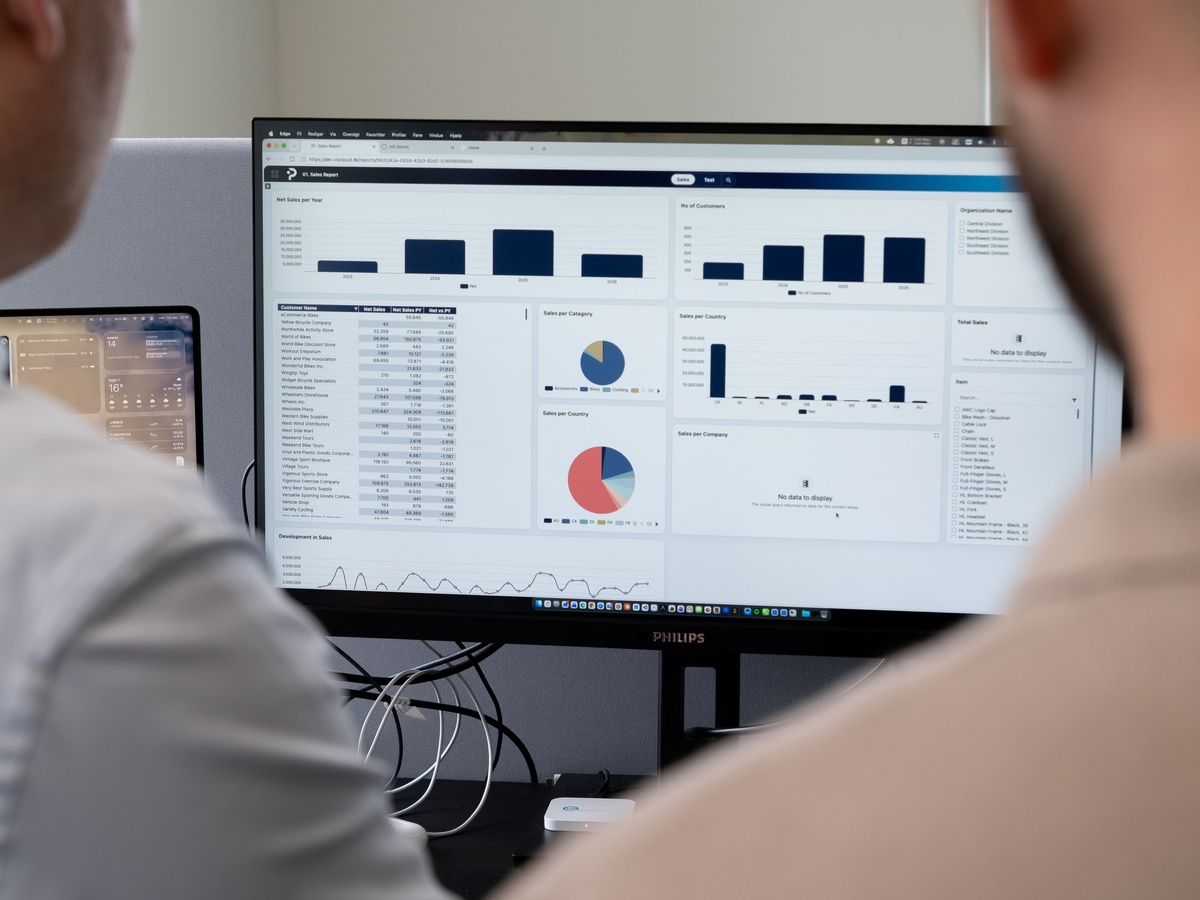
Activity Based Costing i PLANNORS skaber sammenhæng mellem de ressourcer, virksomheden bruger, de aktiviteter ressourcerne går til, og de kunder, produkter og services, der trækker på aktiviteterne.
Ved at arbejde med relevante cost drivers kan indirekte omkostninger fordeles efter ressourceforbrug frem for brede gennemsnit. Det giver Finance mulighed for at analysere cost to serve, marginer og lønsomhed på et mere nuanceret grundlag – og forstå hvad der driver omkostningen, hvor den opstår, og hvad den i sidste ende bruges på.
ACTIVITY BASED COSTING I PLANNORS
Fra omkostning til forklaring
Finance kan modellere sammenhængen mellem ressourcer, aktiviteter, drivere og omkostningsobjekter og dermed skabe et mere detaljeret grundlag for at forstå lønsomheden.

Fordel indirekte omkostninger efter faktisk forbrug
Fordel indirekte omkostninger ud fra aktiviteter, drivere og ressourceforbrug frem for brede gennemsnit og generelle fordelingsnøgler.

Se hvilke aktiviteter der trækker ressourcer
Kobl omkostninger til de processer, services og arbejdsgange, der skaber dem, og få indsigt i, hvor organisationens ressourcer anvendes.

Analysér lønsomhed på kunder, produkter og services
Se, hvor marginen holder, og hvor produkter, kunder eller services kræver flere ressourcer, end de overordnede tal umiddelbart viser.

Forstå cost to serve
Analysér, hvad det reelt kræver at betjene forskellige kunder, kanaler og services – eksempelvis gennem håndtering, levering, support og administration.

Dokumentér drivere og fordelinger
Skab transparens omkring de input, drivere, fordelingsnøgler og allokeringer, som ABC-modellen bygger på.

Brug ABC i pricing og prioritering
Brug indsigt i omkostninger og lønsomhed som grundlag for beslutninger om pricing, tilbud, sortiment, kundeaftaler og serviceniveauer.
TRADITIONEL ØKONOMISTYRING VS. ABC
Hvordan fungerer Activity Based Costing?
Activity Based Costing erstatter ikke den traditionelle økonomistyring. Det tilfører et ekstra perspektiv på, hvad der driver omkostningerne, og hvor ressourcerne faktisk bliver anvendt.
Traditionel økonomistyring
Finance følger konti, afdelinger og budgetter og kan se, hvor omkostningerne ligger, og hvordan de udvikler sig. Det understøtter blandt andet regnskab, budgetopfølgning og rapportering, men brede fordelinger kan gøre det vanskeligt at se, hvad der faktisk driver de indirekte omkostninger.

Activity Based Costing
Finance følger aktiviteter, drivere og ressourceforbrug og kan dermed analysere, hvad der skaber omkostningerne, og hvilke produkter, kunder eller services der trækker på dem. Det giver et stærkere grundlag for cost to serve, marginanalyse, pricing og effektivisering.
FRA MODEL TIL BESLUTNING
Hvilke spørgsmål kan Activity Based Costing hjælpe med at besvare?
Produktlønsomhed
Hvilke produkter skaber god margin, når produktion, lager, håndtering og support følger med.

Kundelønsomhed
Hvilke kunder kræver mere service, flere leverancer, flere tilpasninger eller mere administration, end tallene umiddelbart viser.
Cost to serve
Hvad koster det reelt at betjene bestemte kunder, kanaler eller serviceaftaler.
Pricing og tilbud
Hvor skal finans justere priser, tilbud eller aftaler, fordi omkostningerne ikke følger den gennemsnitlige model.

Aktiviteter der presser marginen
Hvilke processer, rutiner eller servicekrav trækker ressourcer uden at skabe tilsvarende indtjening.

Sortiment og kanaler
Hvilke produkter, services eller kanaler bør undersøges nærmere, når Finance ser de reelle omkostninger bag?
MØD PLANNORS
Bygget til den måde, finance arbejder på i dag
Finance skal arbejde hurtigere, involvere flere mennesker og skabe et stærkere beslutningsgrundlag – samtidig med at komplekse processer, data og governance skal hænge sammen.
Hør vores CTO Flemming Nielsen fortælle, hvordan PLANNORS samler budgettering, forecasting, konsolidering og rapportering i én cloud-native Finance & Operation Platform – og hvordan AI er integreret direkte i platformen til blandt andet indsigt, afvigelser og forecasting.
Kundeudtalelse · Kohberg
“Vi bruger VIS mange steder i forretningen og er rigtig godt tilfredse med løsningen. Samtidig kan vi se nogle spændende muligheder i PLANNORS, og derfor har vi i første omgang valgt at flytte dele af vores VIS-løsning over på den nye platform.”
Mathias Gefke
Business Intelligence Manager | Kohberg
RELATEREDE LØSNINGER
Byg videre på ABC-analysen

Omkostningsbudget
Brug indsigten fra ABC, når omkostningerne skal budgetteres.

Projektøkonomi
Følg økonomien i det enkelte projekt fra budget til realiseret.

Rapportering
Rapportér på lønsomhed pr. kunde, produkt og servicelinje.
Næste skridt
Se, hvordan ABC kan se ud hos jer
Book en demo med udgangspunkt i jeres forretning. Vi viser, hvordan PLANNORS kan forbinde ressourcer, aktiviteter og drivere med kunder, produkter og services – og skabe et mere nuanceret grundlag for lønsomhed, pricing og prioritering.